El impuesto sustitutivo de la Ley 21.850 permite pagar 10% sobre utilidades acumuladas y retirarlas después sin impuestos finales. A algunos socios les conviene. A otros les sale caro.
El FUT se cerró a fines de 2016. Sus utilidades, no. Siguen en los registros de las sociedades más antiguas, todavía deben impuestos finales y quedan quietas hasta que un socio quiere retirar, vender su parte o reorganizar la empresa. Ahí pesan.
La Ley N° 21.850, publicada el 17 de octubre, abrió una salida. Durante ocho meses, hasta el 17 de junio de 2027, esas utilidades pueden acogerse a un impuesto sustitutivo de 10% y quedar con su tributación cumplida. Me parece una oportunidad seria. También creo que no le sirve a todos, y quiero explicar por qué.
¿A qué saldos aplica el impuesto sustitutivo?
La medida aplica si su empresa tenía saldo, al 31 de diciembre de 2025 o de 2026, en alguno de estos registros:
FUR
Fondo de Utilidades ReinvertidasUtilidades reinvertidas en otra sociedad que quedaron pendientes de impuestos finales.
STUT
Saldo Total de Utilidades TributablesLo que queda del antiguo FUT.
Retiros en exceso
Retiros que superaron las utilidades tributables de su época y aún no pagan impuestos finales.
Lo que se gana y lo que se entrega
Lo que se gana
Pagar el 10% libera esas utilidades de impuestos finales. Después se retiran cuando uno quiera, sin Global Complementario, ni Adicional en el caso de socios extranjeros. No hay que acoger todo: se puede elegir una parte del saldo. La empresa declara y paga.
Lo que se entrega
A cambio, se pierde el crédito por Impuesto de Primera Categoría asociado a esas utilidades. Es el crédito que hoy rebaja el Global Complementario al retirar. Con el 10%, desaparece.
En los retiros en exceso hay un detalle más: el 10% no se descuenta como gasto de la empresa.
¿Cuándo conviene el impuesto sustitutivo?
Toda la decisión cabe en una pregunta.
¿Cuánto pagaría cada socio si retirara esas utilidades de la forma normal, después de usar el crédito?
Un ejemplo con cifras supuestas: dos socios, cada uno con $100 millones en STUT.
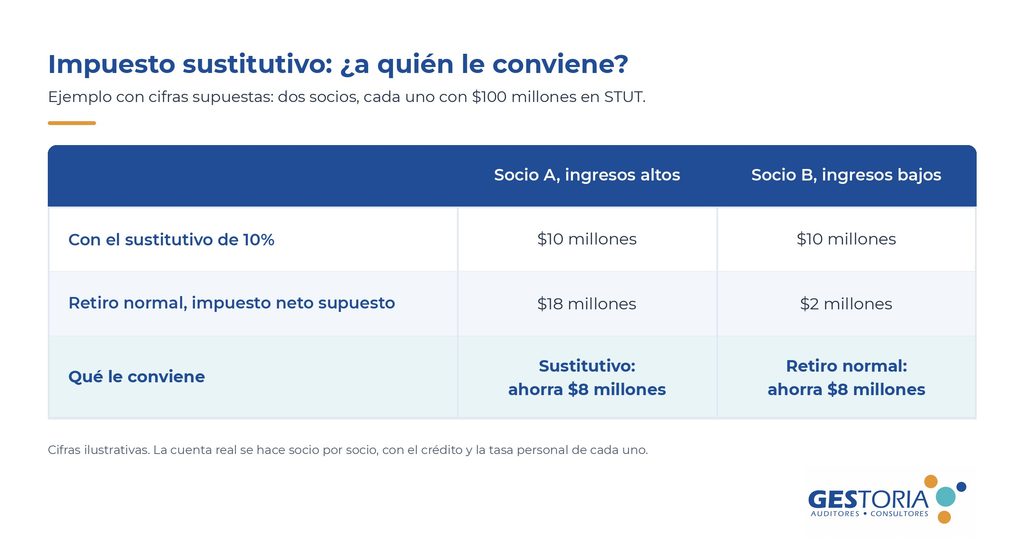
Al socio A el 10% le sirve. Al socio B le sale caro: su tasa personal es baja y el crédito cubre casi todo, así que acogerse sería pagar por algo que hoy le cuesta poco. Incluso podría perder una devolución.
Por eso insisto: la cuenta se hace socio por socio, nunca por empresa.
Cómo se declara el impuesto sustitutivo
El SII fijó el mecanismo en la Resolución N° 141 de 2026: el impuesto se declara y paga en el Formulario 50. El plazo corre desde el 17 de octubre. Cada semana que pasa es una semana menos para revisar, calcular y decidir.
Cómo lo abordamos en Gestoria
Tomamos esta decisión con usted en cuatro pasos:
- Revisamos sus registros y confirmamos los saldos reales de FUR, STUT y retiros en exceso.
- Calculamos, socio por socio, el 10% contra el retiro normal.
- Le presentamos una recomendación: acoger todo el saldo, una parte o nada.
- Si conviene, preparamos la declaración y el pago en el Formulario 50, y ajustamos los registros.
Ocho meses suenan a mucho tiempo. No lo son cuando hay que reconstruir registros de hace diez años y poner de acuerdo a varios socios.
Por eso le propongo partir en noviembre.